¿Por qué Javier Milei no dolarizó Argentina? ¿Lo hará ahora?
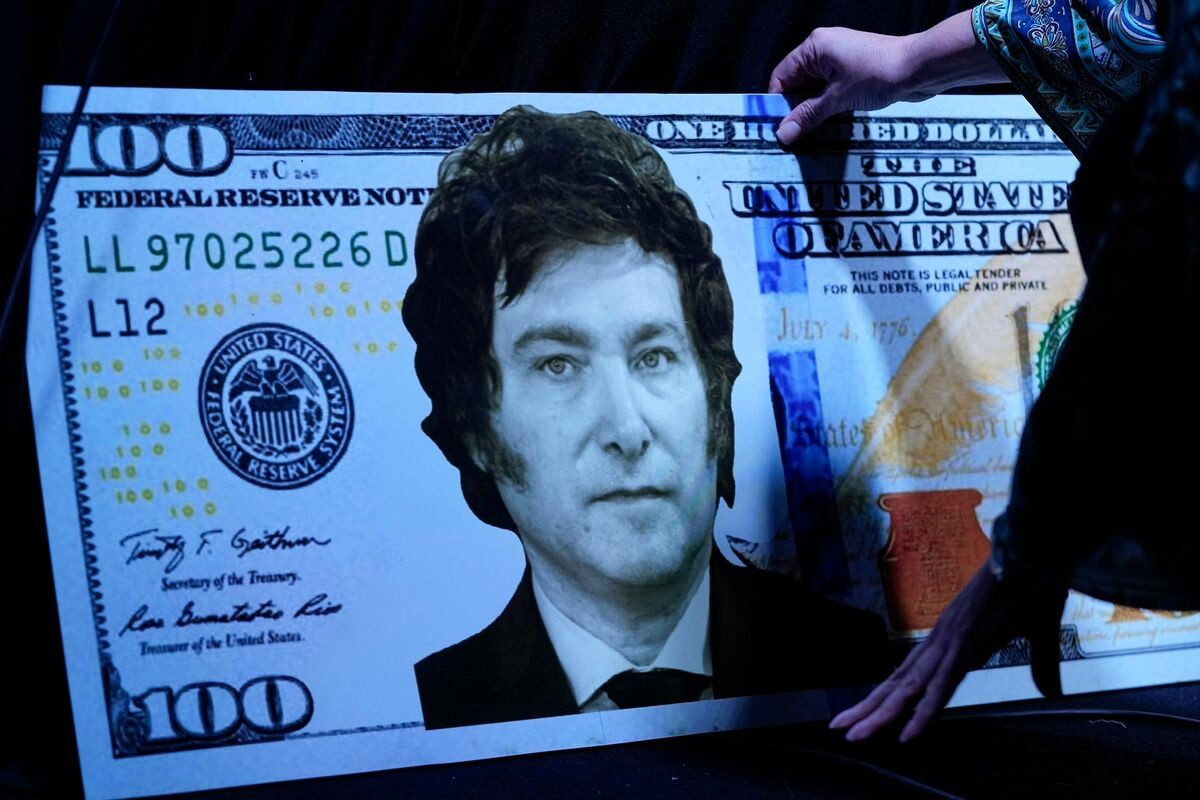
La reforma de la Carta Orgánica del BCRA parece haber fracasado, el riesgo país superó nuevamente los 1.000 puntos básicos por primera vez desde las elecciones legislativas de octubre de 2025, y la brecha cambiaria se encuentra alrededor de los 15 puntos con el blue cerrando el viernes en torno a los $1.675, además de que los bonos argentinos comienzan a caer.
Son varios los factores que convergen para llevar estos indicadores a este terreno, y se debe, en gran medida, también a la coyuntura internacional de la guerra en Irán, la fuerte caída de la renta fija soberana sobre todo de las primeras economías del mundo (véase Francia), y el proceso de incremento de tasas de interés de la Reserva Federal, que haría un nuevo incremento de al menos 0.25 puntos tan pronto como este diciembre, influyendo directamente en la ola del carry trade con mercados emergentes.
En otras palabras, siendo que la cantidad de indicadores macro que apuntan en dirección positiva es considerablemente mayor a los mencionados, los mercados internacionales comienzan a ponerse nerviosos con Argentina y deciden esperar a las elecciones del próximo año para ver si invierten con suficiente confianza retrasando la trayectoria del ajuste.
Debido a esto, más de un analista económico argentino que defiende el proceso de ajuste de Milei, comienza a preguntarse si no es más bien el momento para de una vez dolarizar la economía argentina antes de que las cosas se salgan de control y el país vuelva a los designios del “kukismo”, pero para comenzar cabe preguntarse primero: ¿por qué Milei no dolarizó antes si sabía que esto podía suceder? Más aún, ¿es posible y deseable dolarizar hoy Argentina? Recientemente me adelanté reflexionando lo siguiente:
Javier Milei llegó al poder en diciembre de 2023 con una promesa explícita: dolarizar la economía argentina. Era su bandera de campaña. Según reportes públicos, incluso tenía comprometidos $10.000 millones de un hedge fund para financiar la transición. Tres semanas después de asumir, eligió un camino distinto. No dolarizó. Adoptó el Plan Caputo, que consistía en una revaluación gradualista del peso, apoyada en shock fiscal, acumulación de reservas y la convergencia del tipo de cambio paralelo al oficial.
Veintitrés meses después, en agosto de 2026, aunque todavía falta mucho por hacer, como los propios Milei y Caputo reconocen, pero el plan funcionó habiendo recudido la inflación del 25% mensual a menos del 2% mensual de manera sostenida. Reservas del Banco Central en $33.000 millones. Tipo de cambio estable en torno a 3,70 —desde el 3,40 o 3,50 del pico de estabilización—. ¿Fracaso de Milei? No, no, en absoluto. ¿Cometió un error al no dolarizar? Es discutible, porque era mejor no hacerlo si no se contaba con el manual claro sobre cómo hacerlo, pero la decisión sigue mereciendo análisis riguroso, porque el trabajo controlando la inflación ha sido incuestionablemente extraordinario, sobre todo comparado con la herencia recibida a finales de 2023.
La opción A era la dolarización directa, el plan inicial de Milei. Un decreto adopta el dólar como moneda de curso legal, se fija un tipo de conversión y se sustituye el circulante. Con unos 2,5 billones de pesos en circulación, a un tipo de 3,50 o 4,00, se habrían necesitado entre $650.000 y $700.000 millones para reemplazar ese circulante. Milei afirmó que tenía comprometidos $10.000 millones para lograr el objetivo. El BCRA, en octubre de 2023, apenas tenía $6.000 o $7.000 millones. Juntos, $16.000 o $17.000. El déficit habría sido de $630.000 a $680.000 millones.
¿De dónde salían entonces esos dólares? En la teoría, de depósitos en el corralito en el sistema financiero argentino. En la realidad, Argentina no tenía $2.000 millones o $3.000 millones dormidos en los bancos. Tenía ahorros en caja, no bancarizados; capital en el exterior; y USDT informal.[1] El decreto, además, exigía un tipo de conversión inmediato. Un tipo demasiado bajo era devaluación de facto e inflación de shock. Uno demasiado alto era rechazo político masivo: alguien gana y alguien pierde según el número elegido. No existe un tipo de cambio “correcto” que favorezca o satisfaga a todos por igual. Ecuador, en 2000, fijó 25.000 sucres por dólar. Fue un controvertido error por el overshooting en el que se tradujo y que comentamos antes, pero finalmente funcionó y quedó hasta hoy, pero el primer año la inflación fue del 91%. El Plan Milei era técnicamente factible y políticamente arriesgado. Requería una decisión de tipo de cambio para la que no había base técnica sólida que justificar ante el país. La opción B fue la revaluación gradualista de Caputo.
[1] Ver Adrián Ravier: “Dolarizar Argentina es posible y deseable”, El Cato, 27 de abril de 2023. En este artículo, Ravier analiza el problema de la dolarización sin reservas y sostiene que la ausencia de dólares en las reservas del Banco Central no equivale a la ausencia de dólares en la economía argentina.
Este es un fragmento del capítulo 19 de «Dolarización para Bolivia: De la represión monetara a la integración financiera», recientemente publicado el 17 de noviembre de 2026, con el prólogo de Adrián Ravier y el epílogo de Francisco Zalles. Para seguir leyendo, puedes adquirir el libro en Amazon haciendo click en la siguiente imagen.