¿Por qué Argentina se desacelera?
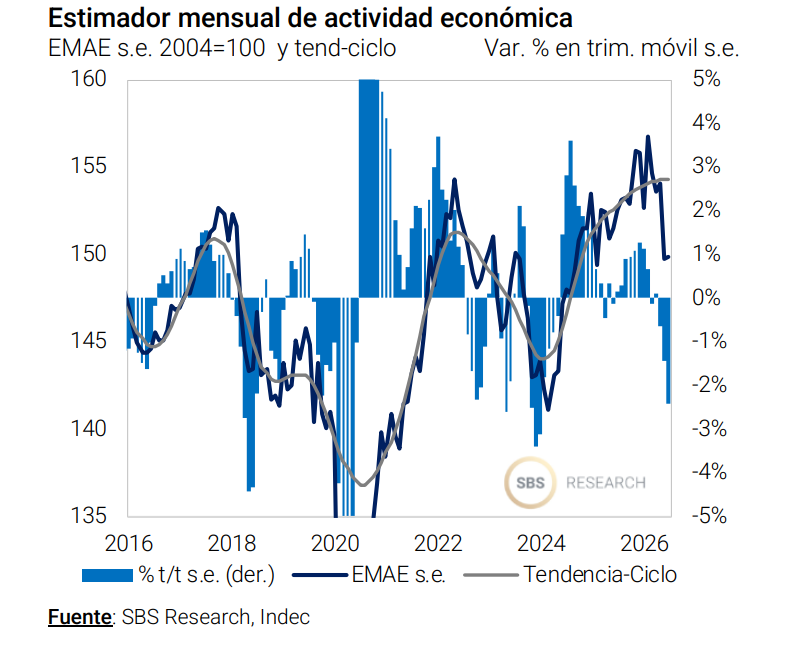
La economía argentina se enfría, y ya no es una proyección. El EMAE de agosto rebotó apenas 0,1% mensual desestacionalizado después de la caída de julio (revisada a −2,8% intermensual) y cayó 1,7% interanual. Según cálculos privados sobre la serie desestacionalizada, haría falta un incremento de 8,6% mensual en septiembre para que el tercer trimestre quede plano frente al segundo. La recesión técnica es prácticamente un hecho.
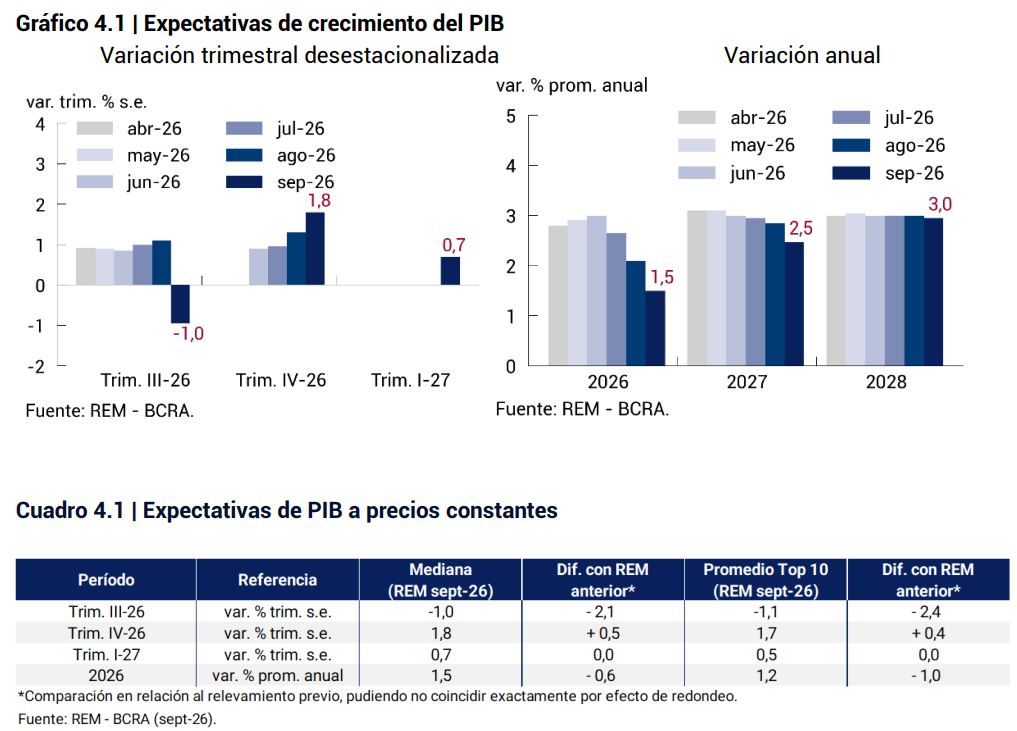
Igualmente, REM de septiembre ya había puesto 2026 en 1,5% y el tercer trimestre en −1,0%; el dato duro lo confirma.
En la misma lpinea, la Superintendencia de Riesgos del Trabajo registra 32.290 empleadores y 437.611 puestos formales menos desde noviembre de 2023. La narrativa opositora toma esas cifras como prueba de que el ajuste de Milei fracasó. Se equivoca de causalidad.
El dato de las empresas y el empleo formal es real y no se puede eludir. Entre noviembre de 2023 y julio de 2026 desaparecieron 32.290 unidades productivas —el stock de empleadores cayó a niveles de 2007— y se perdieron 437.611 puestos registrados. Solo en julio cerraron 948 firmas y se destruyeron 3.485 empleos formales. Dieciocho meses consecutivos de contracción de empleadores. Es la cara visible de la desaceleración: comercios e industrias locales, sobre todo pymes, que no logran sostener la planilla cuando el consumo se retrae y el costo de mantener o incorporar personal formal sigue siendo alto. El número no se discute. Lo que se discute es qué lo explica.
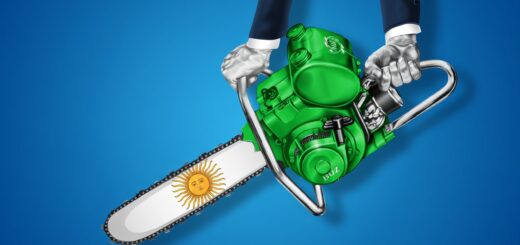
Pero seamos claros, el cuello de botella no está en lo ya hecho, sino en lo que falta. El superávit fiscal, la limpieza del balance del BCRA, la salida del cepo y la desregulación de Sturzenegger reordenaron los precios relativos y le devolvieron al sector privado recursos que el Estado se comía. Sin embargo, sin flexibilidad laboral no hay reasignación de factores. Hay empresas que despiden porque el ciclo se enfrió y firmas que identifican demanda nueva y no contratan, porque el costo de entrada de un trabajador formal sigue siendo prohibitivo. Un mercado laboral rígido convierte un ajuste en estancamiento. No es el ajuste el que frena. Es la reforma que tiene que profundizarse todavía más.
Hay un segundo problema, de comunicación. Como señaló Yosovitch tras el EMAE, si el Gobierno hubiera dicho que la crisis no terminó y que sigue vigente por la guerra contra la inflación —política fiscal y monetaria contractiva—, el dato de agosto no sería sorpresa. El problema es que se prometió un boom económico y una inflación colapsando a 0%. Eso no ocurrió. Las expectativas se inflaron más rápido que la capacidad de la economía para reasignar factores. El dato no es el fracaso de las reformas ya hechas. Es el costo de haber cantado el gol antes de que entrara.
El capital no se fue, está esperando
La inversión privada internacional no se ha retirado. Por ejemplo, de manera reciente, TotalEnergies presentó en la Argentina Week de París una cartera de casi $10.000 millones —offshore en Tierra del Fuego, gas en Aguada Pichana y shale oil en San Roque bajo el RIGI—, y el roadshow sumó intenciones por unos $27.000 millones en energía, minería y automotriz. El Corredor Andes-Atlántico prevé movilizar hasta $7.000 millones. Alemania, en cambio, mira minería, energía y agroalimentos, pero frena el cheque por el riesgo país y por el escenario preelectoral 2027. Hay capital de largo plazo que ya opera y capital que espera, y lo que los separa no es Vaca Muerta. Es el calendario político.
Scott Bessent lo dejó claro el 4 de octubre en Axios: si hace falta, el Tesoro de Trump puede repetir el swap de hasta $20.000 millones que usó en 2025 para cruzar las legislativas. No es un paquete anunciado para 2027. Es un put de última instancia, que reduce la cola de default y de pánico preelectoral sin reemplazar al RIGI ni cerrar el EMBI, pero que cambia el precio de una corrida. Washington dejó de tratar a la Argentina como un caso residual de asistencia militar —la ayuda a ocho economías de la región cayó a $56 millones, el mínimo desde 2001— y hoy la trata como aliado financiero.
El problema de fondo es más viejo que este gobierno. La tradición electoral argentina es hiperpolitizada y cortoplacista: cada ciclo se juega como si fuera el último. El inversor que mira 2030 ve reservas de shale, litio y un marco de incentivos que no existía en 2023. El inversor que mira el trimestre ve el EMBI, el quórum del DNU 70/23 y la posibilidad de que 2027 revierta el rumbo. Esa brecha entre un mediano plazo prometedor y un corto plazo electoral es un impuesto que el país se cobra a sí mismo. No es un defecto de Vaca Muerta, sino un defecto institucional.
Lo que dicen los números
El FRACTAL Index, que no discute narrativas sino que mide variables, ubica a Argentina esta semana en 5,19, zona moderada, a 0,91 puntos del umbral crítico de 6,1. Sube 0,06 respecto del 5,13 del 12 de octubre.
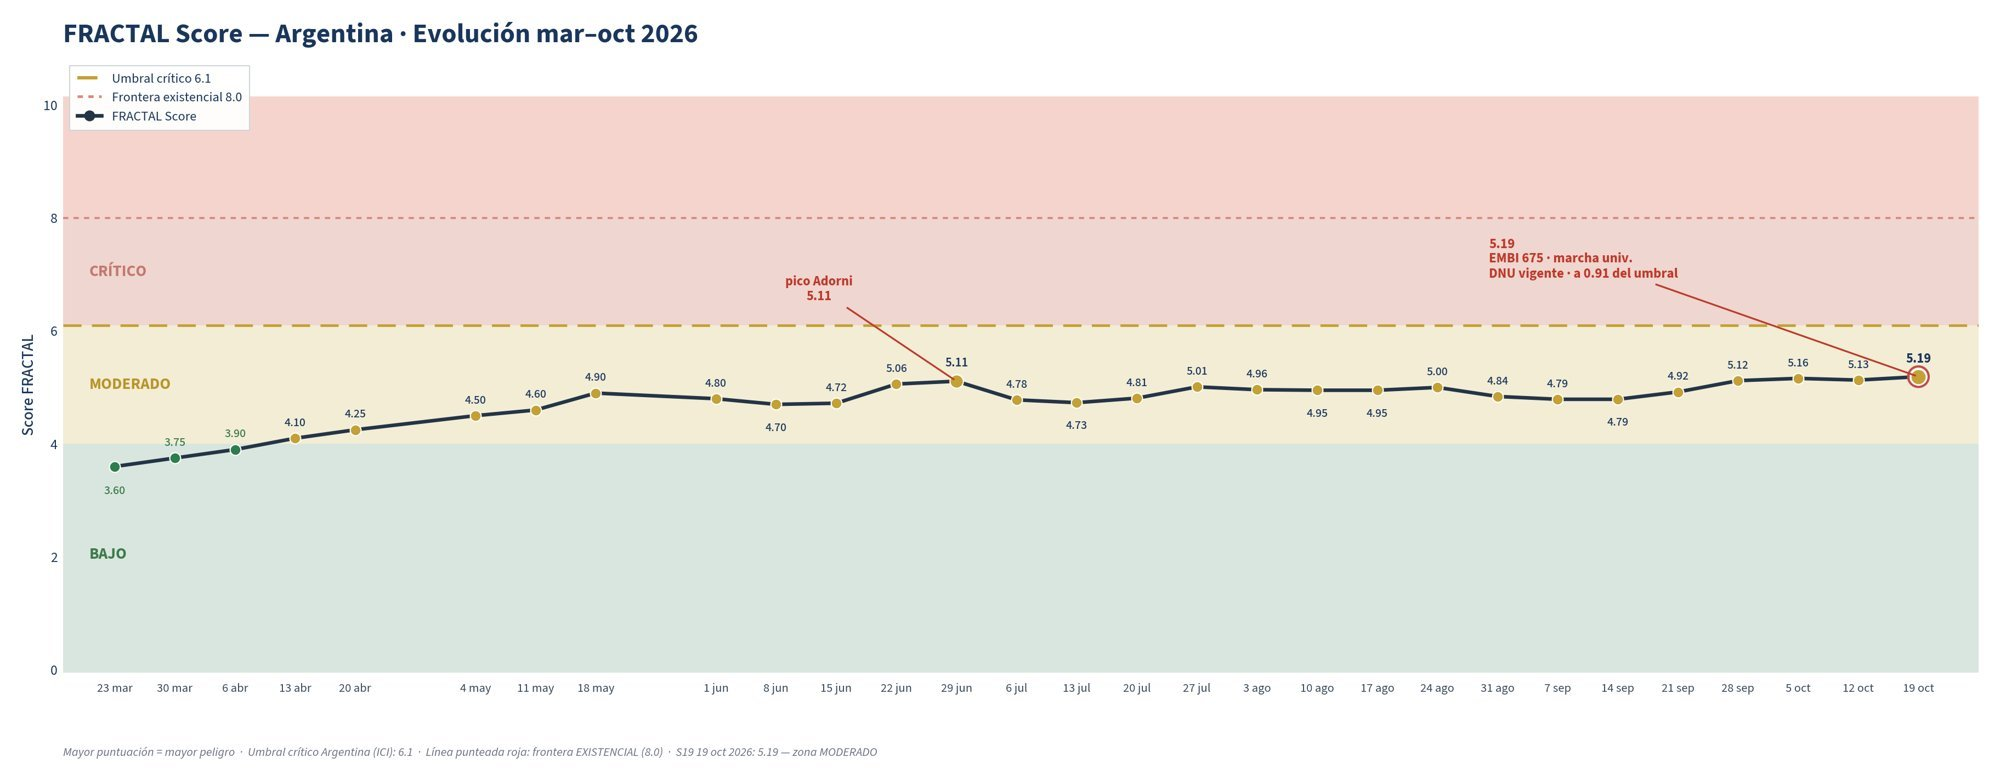
Esto es así porque, entre los aspectos más importantes está que el EMBI terminó en 675, el más alto de 2026, unos 86 puntos por encima del cierre de la semana anterior.
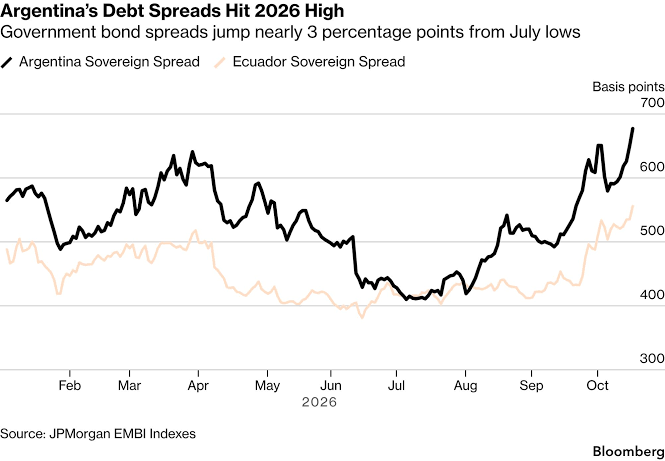
Asimismo, los bonos en dólares registraron el peor desempeño entre los mercados emergentes durante los últimos dos meses, con rendimientos cercanos al 12% y diferenciales de riesgo en su nivel más alto en más de un año.
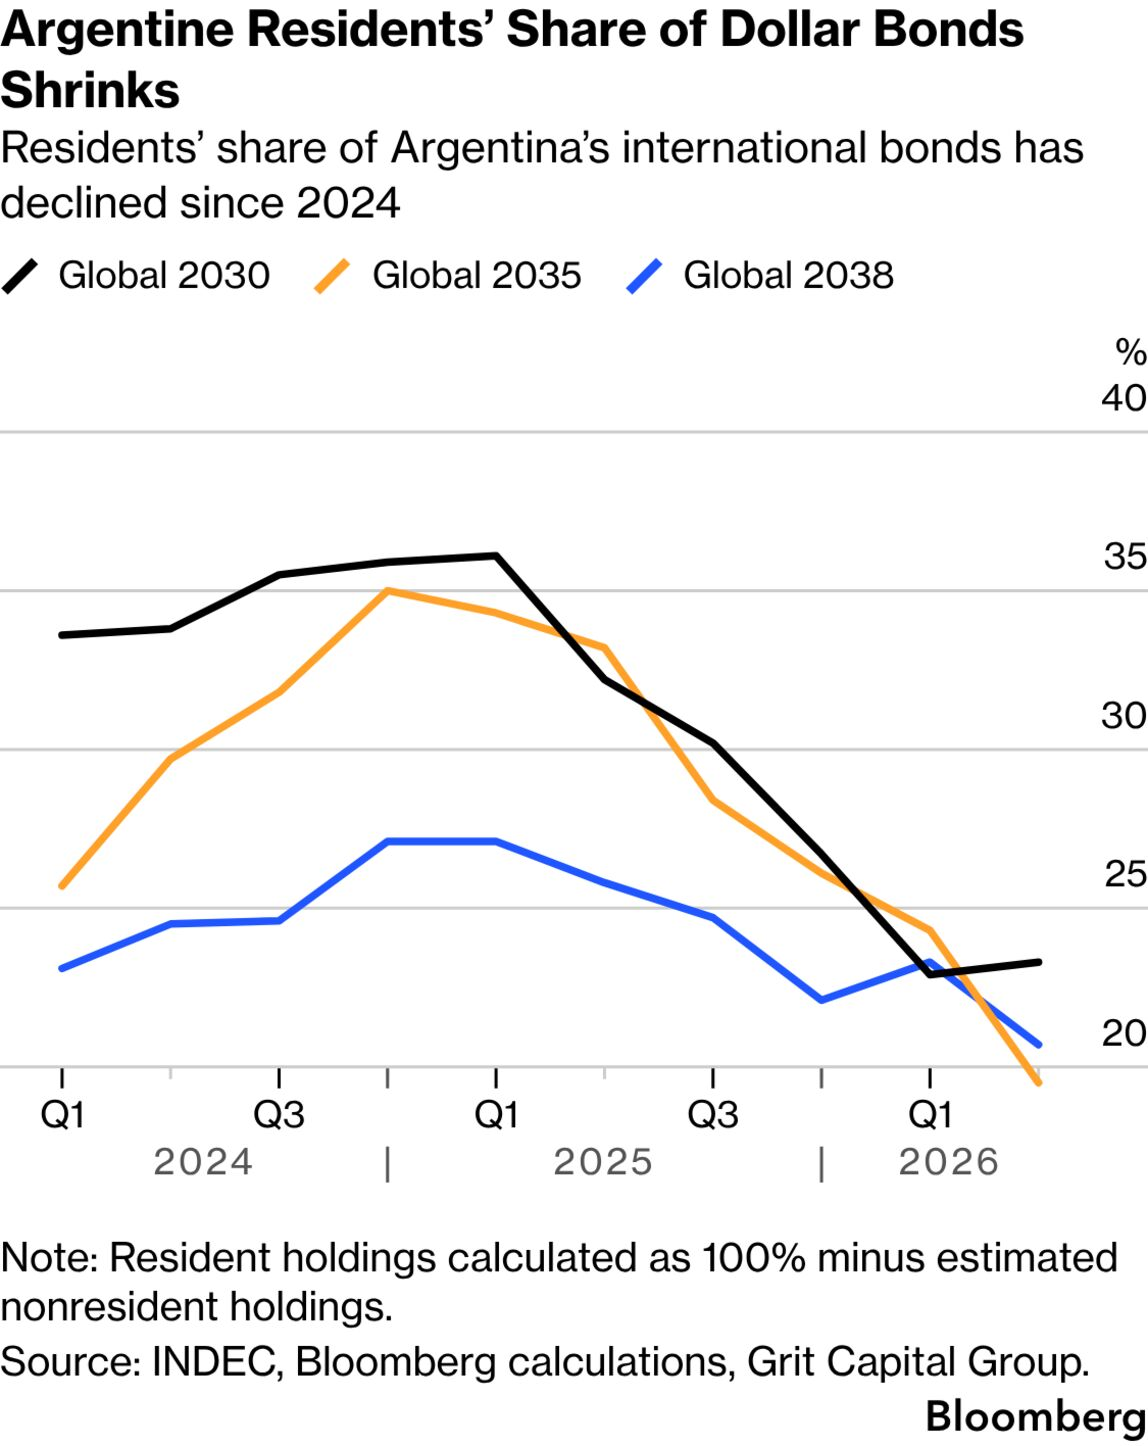
Aunque el gobierno logró un superávit fiscal anual en 2024 y redujo significativamente la inflación, el estancamiento económico y el debilitamiento del respaldo político generan dudas sobre la continuidad de sus reformas. A ello se suma la presión financiera de aproximadamente $25.000 millones en vencimientos de deuda en moneda extranjera previstos para 2027, incluidos unos $4.500 millones en enero.
Sin embargo, la brecha cambiaria está apenas en 1,3%. El put de Bessent sostiene la legitimidad externa. El mismo jueves 15, la oposición no consiguió quórum para tratar el DNU 70/23 (121 presentes, ocho menos de los 129) y el megadecreto sigue vigente. La marcha universitaria del mismo día —multitudinaria, cooptada al final por grupos de ultraizquierda, con piedras, gases y más de 30 detenidos— queda como un viejo remedo de “brisa bolivariana”, con presión callejera y narrativa de caos, pero no con bloqueo sostenido ni mucho menos una ruptura. El umbral crítico, calibrado con el ICI, está en 6,1, y el ancla de De la Rúa en 2001, en 7,12. Hoy hay 0,91 puntos hasta el umbral y 1,93 hasta ese ancla. No hay corralito, no hay default consumado, no hay evaporación de legitimidad. En absoluto.
En definitva, puede haber recesión técnica pronto, pero nada de esto cuestiona la solidez de los fundamentales, mucho menos permite sostener la narrativa del camino hacia el default, sino el costo de la falta de continuidad de las reformas, y el FRACTAL Index lo dice cada lunes, con los números delante.