El costo de unas cuestionables elecciones en Brasil
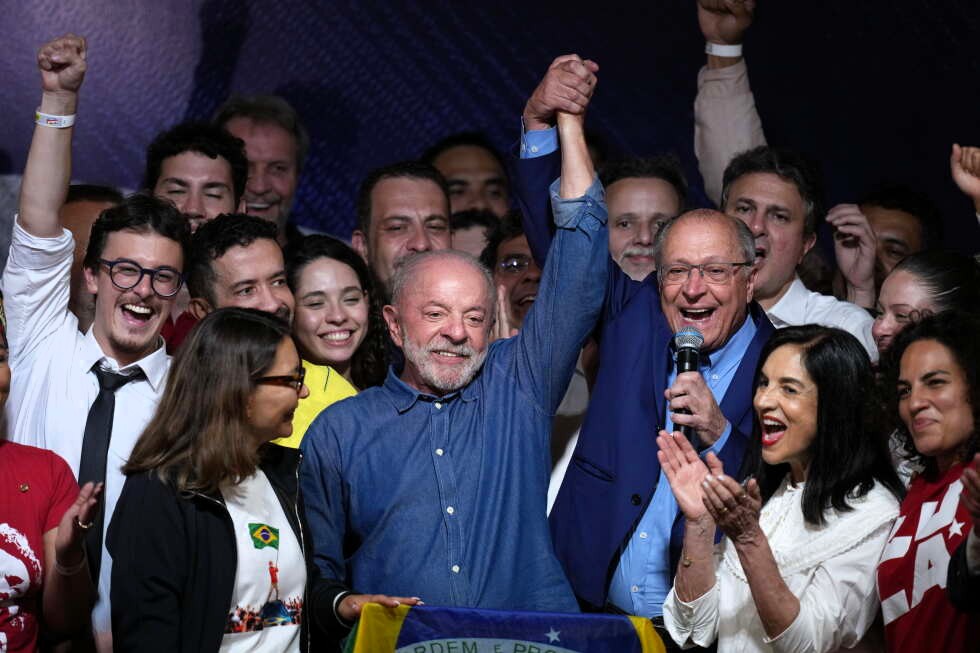
Después de que los mercados hubieran apostado por una victoria de Flávio Bolsonaro y la posibilidad de un giro hacia una política fiscal más restrictiva, la reelección de Lula da Silva el 27 de octubre en Brasil provocó un desplome inmediato de los activos financieros. El real registró su peor jornada en más de 25 años; el Ibovespa cayó un 13,88%, su mayor retroceso diario desde 2020; el ETF iShares MSCI Brazil (EWZ) perdió un 19,82% y algunas acciones brasileñas cotizadas en Wall Street registraron caídas superiores al 30%.
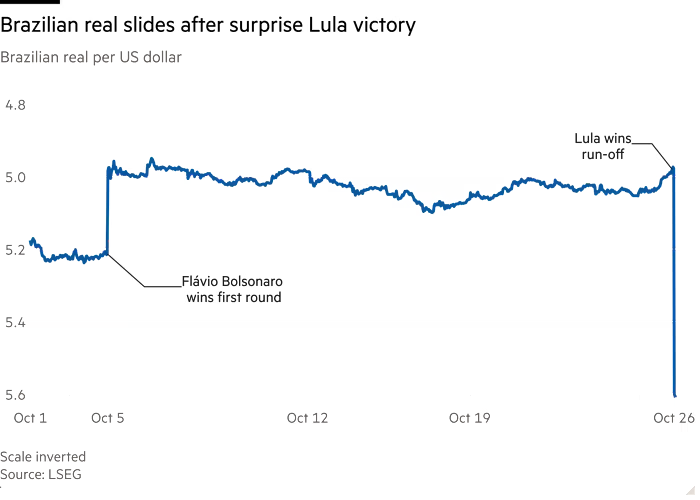
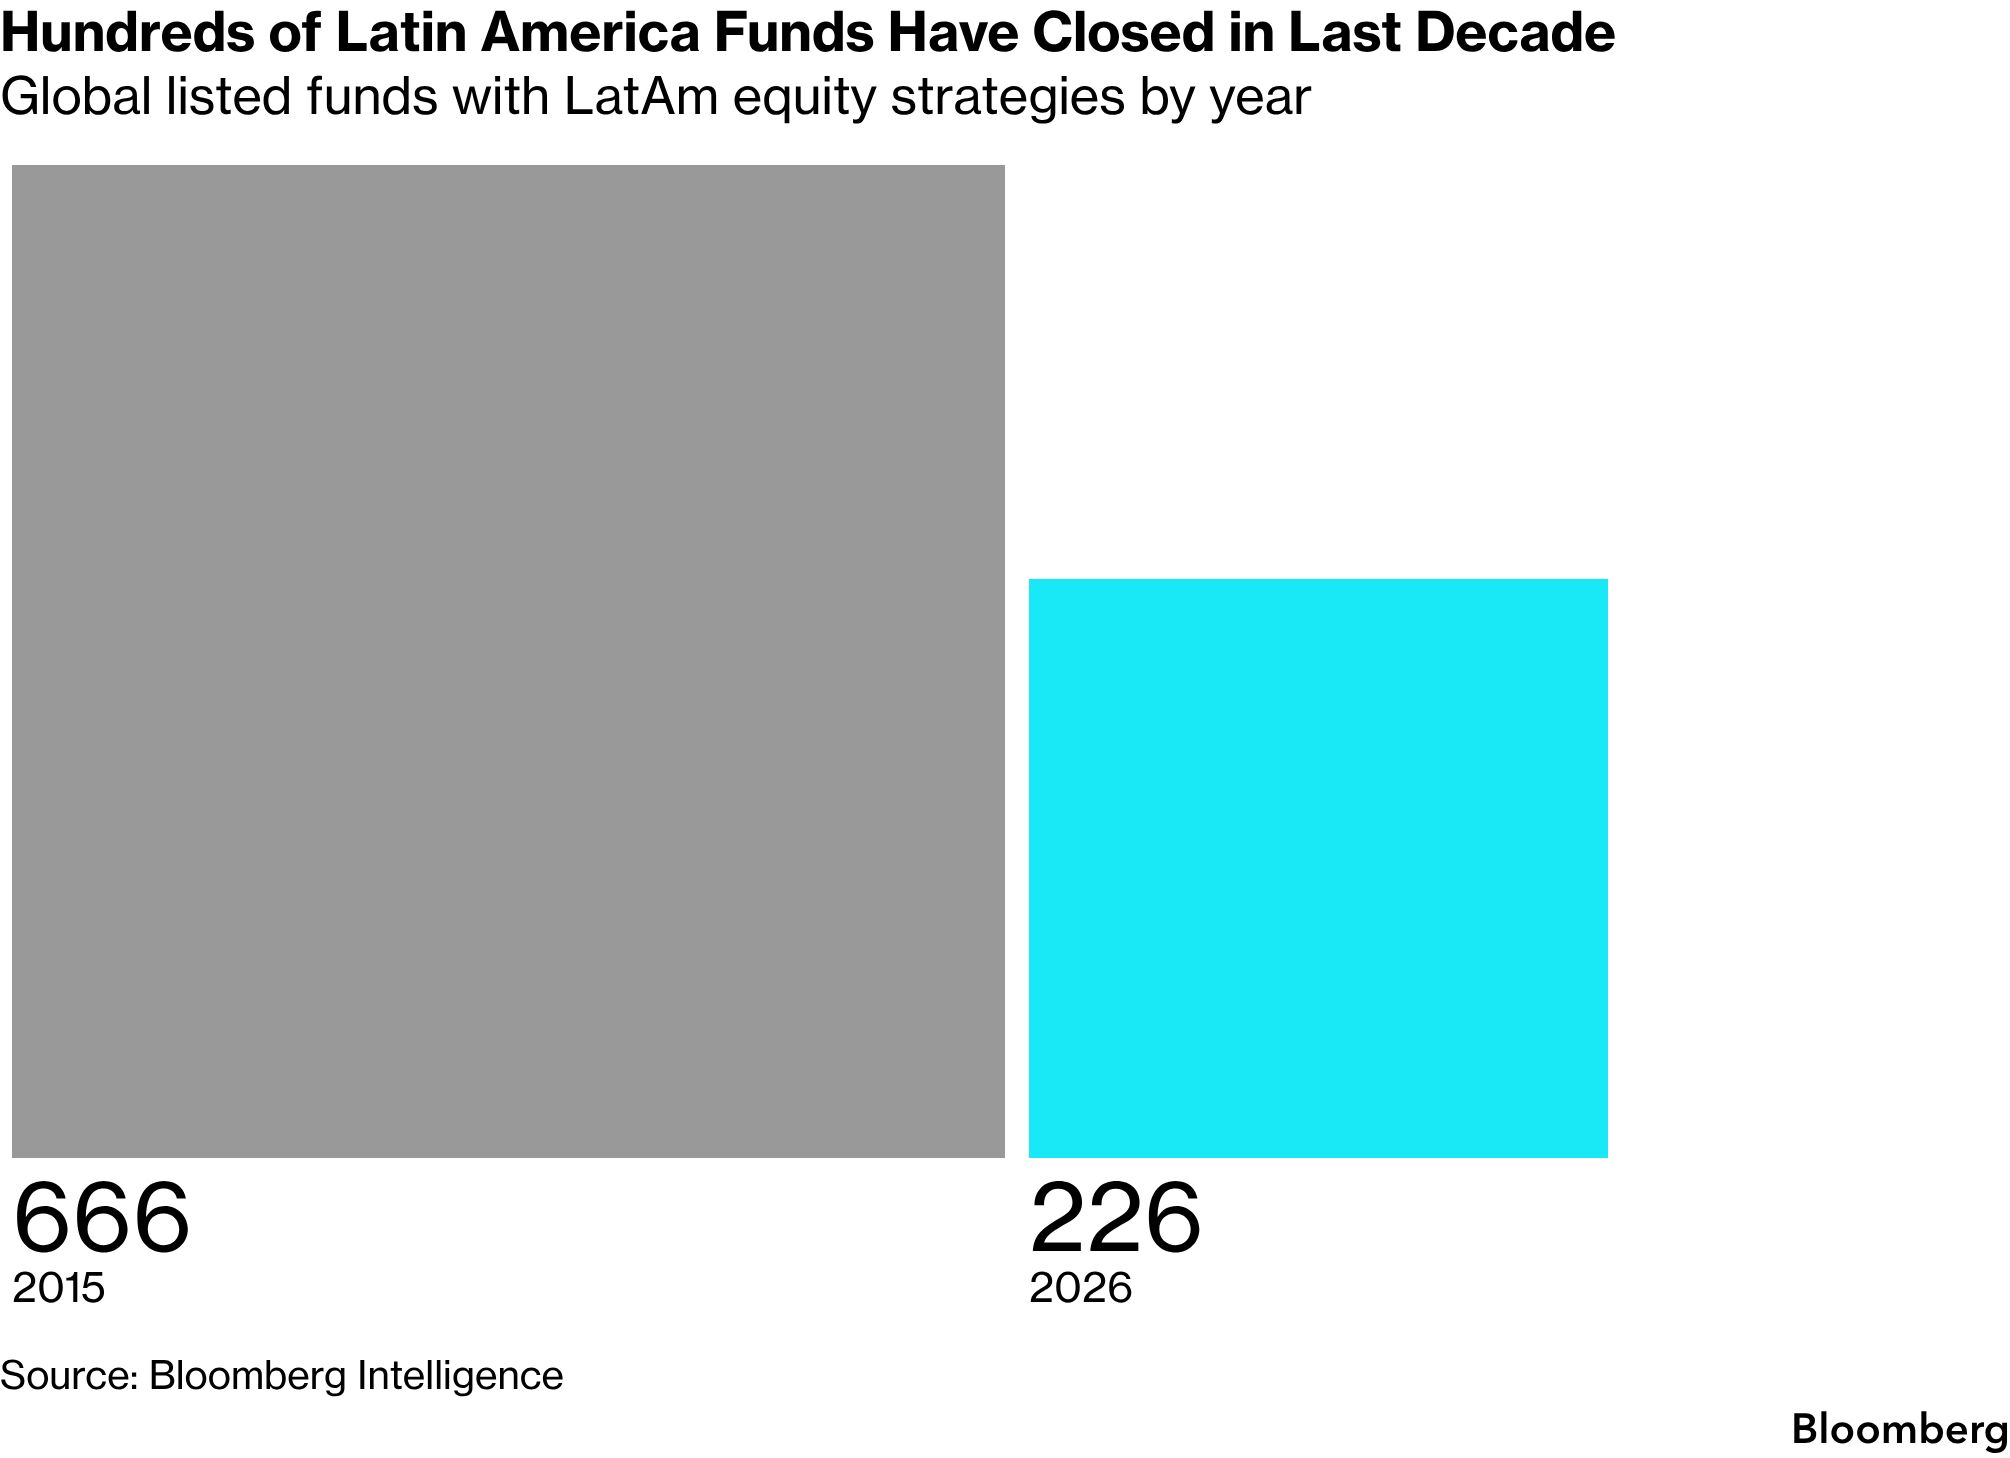
Pero Citigroup, Morgan Stanley y otros grandes bancos revisaron sus recomendaciones y aconsejaron reducir la exposición no solo a Brasil, la mayor economía latinoamericana, sino al conjunto de América Latina, agravando una tendencia que, según Bloomberg, ha llevado a la desaparición de más de 400 fondos de renta variable de América Latina y ha dejado las IPOs prácticamente paralizadas.
Los medios tradicionales interpretaron todo esto apenas como el reflejo de la pérdida de confianza en la sostenibilidad fiscal y el temor a que el gasto público y la incertidumbre política dificulten la estabilización de las cuentas estatales y la capacidad de las empresas públicas, y añadieron que el episodio evidencia cómo la percepción de indisciplina fiscal puede traducirse rápidamente en depreciación cambiaria y volatilidad financiera, elevando el coste de financiación y aumentando la presión sobre el Gobierno para recuperar la credibilidad ante los mercados.
Sin embargo, no dijeron lo más obvio y evidente, que es el avanzado deterioro de la institucionalidad democrática que demiestra lo que parece haber sucedido este fin de semana en Brasil. El vuelco de varios millones de votos en apenas unos 20 días —tras una primera vuelta ampliamente favorable a Flávio Bolsonaro (47,03%, 56.104.248 votos)— podría presentarse como un caso estadísticamente imposible, constituyéndose en un “truco” al estilo Maduro, a quien, por cierto, Lula defendió en las últimas elecciones venezolanas donde ganó Edmundo González.
Para esta segunda vuelta, Lula habría sumado unos 11 millones de votos adicionales respecto de la primera vuelta, superando incluso la suma de los votos de los candidatos eliminados (alrededor de 9 millones: Renan Santos 2,67 millones, Caiado 2,60 millones, Zema 0,32 millones y Augusto Cury 3,45 millones), lo que exigiría además una absorción casi total de abstencionistas o transferencias inexplicables. Los resultados finales oficiales situaron a Lula en torno al 51,8% y a Bolsonaro en el 48,2%, revirtiendo de forma marcada la tendencia inicial.
Al mismo tiempo, según un análisis de la consultora Paris Group, hubo 106 secciones electorales en las que Flávio Bolsonaro obtuvo cero votos, mientras Lula sumó casi 15.000. Este dato por sí solo no demuestra que haya habido fraude, pues las 106 secciones representan aproximadamente el 0,02% del total de votos. No obstante, es un patrón que llama a la sospecha y la nesidad de una investigación profunda no solamente para estos casos concretos.
Por si lo anterior no fuera suficiente, se suman irregularidades procesales concretas, como el hecho de que un exabogado personal de Lula (Cristiano Zanin), que ahora es juez de la Corte Suprema y no tiene autoridad ordinaria sobre el proceso electoral, decide extender dos horas la votación. Se suspende o se altera el conteo de votos durante un período similar. Gana la elección Lula contra todo pronóstico (mercados de apuestas, encuestas y tendencia de primera vuelta) y, acto seguido, el Tribunal Supremo Electoral ordena la prohibición de salida del territorio de Flávio Bolsonaro y la retención de su pasaporte. Se criminaliza cuestionar el resultado. Un abogado estadounidense, Martín de Luca, sostiene que De Moraes violó las leyes brasileñas y de EEUU, y que la elección fue corrupta, en el contexto de la llegada de Bolsonaro a EEUU.
Estos elementos —el vuelco numérico anómalo, la extensión del horario por un juez con vínculos previos con Lula, las acciones judiciales inmediatas contra la oposición y la criminalización de las dudas— explican una de las mayores caídas de los activos brasileños en bolsa de la historia (y no solo en la brasileña).
En fin. Tan sencillo como eso. El mercado no premia la incertidumbre institucional ni la percepción de que las reglas se modifican sobre la marcha. Pero después de esta semana no se hablará más de las elecciones en Brasil. De hecho, cuatro días después ya son historia. Pero ya se vio. Ya se dijo. Así es América Latina.