La señal semanal de riesgo que América Latina realmente necesita
Cómo el FRACTAL Index mide el riesgo político antes de que se convierta en precio
El riesgo político en América Latina ya no es la cola de la distribución. Es el caso base. La cola es el ajuste fiscal que se ejecuta a tiempo, la ratificación legislativa que se aprueba sin enmiendas, la transición de gobierno que se completa sin erosionar la confianza del inversor. Esta inversión tiene consecuencias que las plataformas globales de riesgo —diseñadas para un mundo donde el caso base era la estabilidad— no valúan correctamente. Bolivia, Argentina, Colombia y Perú son casos simultáneos de esa valuación equivocada.
Considere Bolivia en 2026.
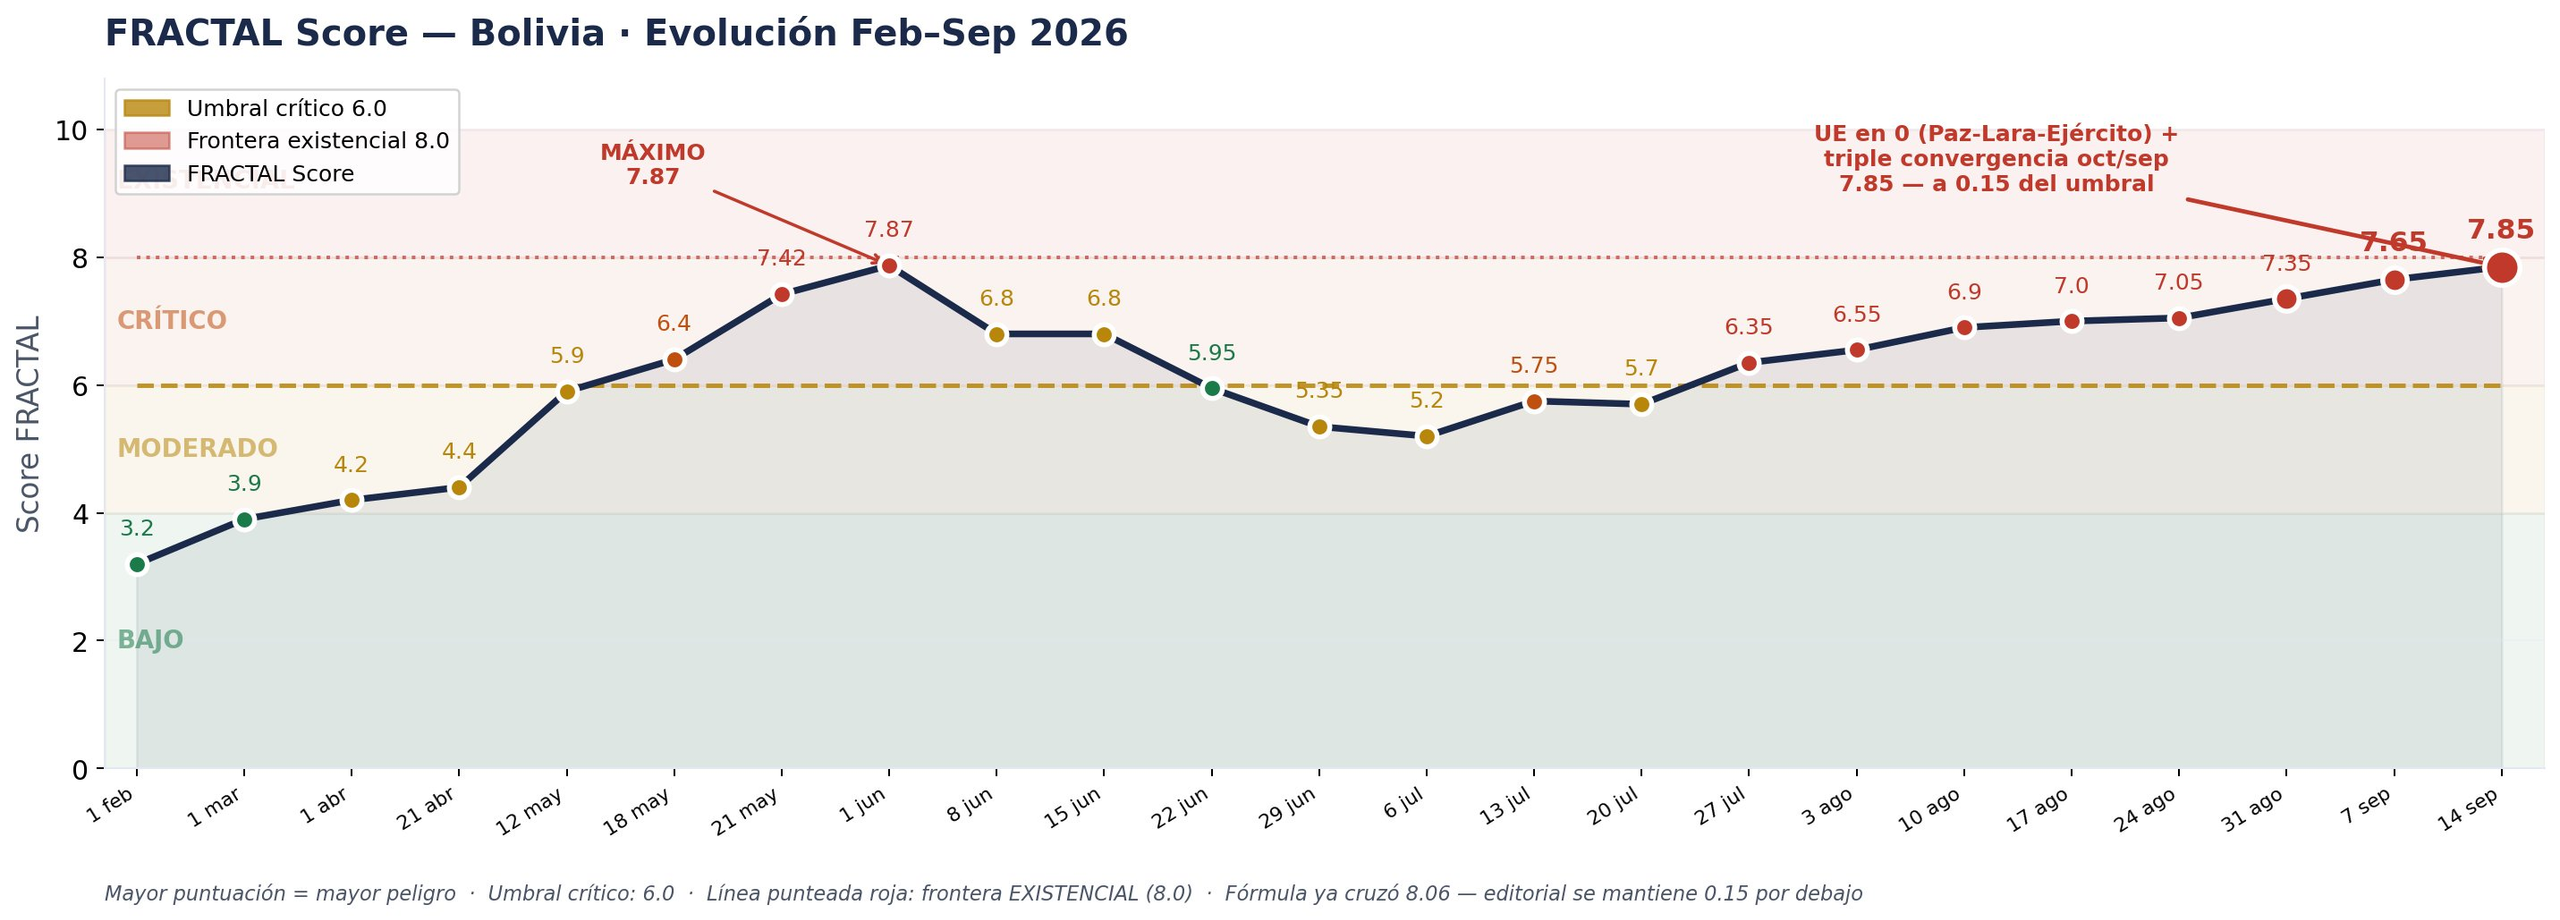
En febrero, el FRACTAL Score se ubicaba en 3.2. El país estaba en zona baja. Los observadores externos describían un entorno macroeconómico difícil pero manejable. El spread soberano del bono 2031 estaba elevado pero estable. El consenso entre los proveedores globales de riesgo colocaba a Bolivia en una categoría comparable a otros mercados emergentes estresados: un país para monitorear, no un país para valuar como próximo colapso institucional.
Para el 1 de junio, el FRACTAL Score había alcanzado 7.87. Cincuenta días de bloqueos coordinados de rutas. Un estado de excepción. Una devaluación del 40% del boliviano. El spread soberano del bono 2031 llegó a 583 puntos básicos, su máximo histórico. El país pasó de estresado a crisis institucional aguda en aproximadamente cien días.
El punto no es que Bolivia se haya deteriorado. El punto es que el deterioro era medible en tiempo real, semana a semana, a través de variables que los proveedores globales no siguen a esa frecuencia. La legitimidad del gobierno —variable maestra en el modelo desarrollado en el U.S. Army War College y aplicado aquí— empezó a erosionarse a principios de abril, semanas antes de que los titulares confirmaran la crisis. Los indicadores de interferencia externa se movieron antes de las confrontaciones formales en el Legislativo. La variable de golpe posmoderno —guerra cultural, lawfare, erosión narrativa, aporte original al marco SWORD— registró la creciente presión institucional antes de que se manifestara en la calle.
Un gestor de deuda soberana con exposición a Bolivia, informado por lecturas semanales de estas variables, tuvo señal accionable en abril para revisar posiciones, mucho antes de que los spreads alcanzaran máximos históricos en junio. Un operador corporativo con actividad productiva o logística en el país tuvo señal accionable para renegociar contratos, ajustar horizontes de flujo de caja y preparar cláusulas de fuerza mayor antes de que los bloqueos volvieran esas decisiones reactivas. Un fondo de private equity evaluando entrada tuvo señal accionable para posponer o reestructurar el cronograma de ingreso.
Nada de esto requirió predecir el futuro. Requirió medir el presente, sistemáticamente, semana a semana, con un marco que captura las variables que efectivamente mueven el riesgo institucional en América Latina. Eso es lo que hace el FRACTAL Index.
La metodología no es opinión propietaria. Está construida sobre un modelo de análisis desarrollado en el U.S. Army War College a partir de más de cuarenta casos documentados de conflicto asimétrico— ampliado con dos aportes originales como interferencia externa y golpe posmoderno. Ocho variables ponderadas producen un score compuesto, ajustado país por país mediante el Índice de Calidad Institucional, porque el mismo score se lee distinto según la resiliencia institucional preexistente. Mayor puntuación, mayor peligro.
El arco posterior reforzó el marco. Desde el pico de 7.87 el 1 de junio, el score descendió semana a semana hasta 5.20 a principios de julio, a medida que la fase aguda quedaba atrás y el país transitaba a una fase distinta y más persistente de riesgo: operar bajo inflación en aceleración con una moneda recién devaluada. El índice detectó el descenso mientras los mercados aún procesaban la crisis. Ha seguido moviéndose durante agosto y septiembre a medida que la tensión Legislativo-Ejecutivo, las mociones de censura ministerial y el debate del ajuste fiscal reconfiguran el entorno operativo para las instituciones del país y su sector privado.
Argentina, Colombia y Perú se miden bajo el mismo marco. La consolidación fiscal argentina bajo Milei no se evalúa como preferencia política sino como un conjunto de variables institucionales que pueden sostenerse o fallar bajo la presión electoral hacia 2027. La transición colombiana tras la estrecha victoria de De la Espriella no se analiza como resultado partidario sino como una aritmética legislativa que determina si el ajuste fiscal prometido se ejecuta. El ciclo electoral peruano produce movimientos medibles en las variables institucionales que se conectan directamente con el riesgo operativo para exposición minera, energética y financiera.
Los proveedores globales de riesgo cubren América Latina en un párrafo de un informe regional trimestral. Sus marcos están calibrados para un mundo donde el caso base es la estabilidad. En Bolivia, Argentina, Colombia y Perú, eso ya no es el caso. La frecuencia de la lectura tiene que igualar la frecuencia del movimiento. El marco tiene que capturar las variables que efectivamente mueven el riesgo institucional. Y la lectura tiene que llegar antes que el precio, no después.
Eso es lo que entrega el FRACTAL Index, cada lunes por la mañana, para los cuatro países actualmente bajo cobertura activa. Se encuentra en desarrollo la expansión hacia jurisdicciones adicionales de América Latina.
Para fondos, corporaciones, aseguradoras e instituciones con exposición material a la región, el índice está diseñado para cerrar el hueco que los modelos financieros y la investigación tradicional de riesgo país dejan abierto: la variable que ninguna hoja de cálculo aborda.
Cotización a requerimiento. Acceso directo al analista disponible.
Visita www.fractal-index.com
The Weekly Risk Signal Latin America Actually Requires
Situación crítica para Bolivia en el FRACTAL Index
FRACTAL Index: The Variable No Spreadsheet Addresses
Bolivia ante el default, el derrocamiento y el conflicto asimétrico
Bolivia no es de “derecha”. Es un país sin gobierno
Bolivia Is Not “Right-Wing.” It’s Ungoverned
Asymmetric Threat in an Andean Country
Los mercados ratifican la cautela del FRACTAL Index sobre Colombia
Confirmando lo advertido: el FRACTAL Score de Colombia supera el umbral crítico
Por qué el sector privado en América Latina debe invertir más en inteligencia de riesgo
Colombia valida el FRACTAL Index mientras Marco Rubio recompone la legitimidad externa